Le crédit, de la demande
au dernier remboursement.
Le montage du dossier sur le terrain, l’analyse, la décision motivée et signée à chaque niveau, le décaissement, le suivi, le recouvrement et le pilotage du risque : chaque métier de votre institution travaille dans le même outil, et ne voit que ce qui le concerne.
30 jours d’essai gratuit, sans carte bancaire. Puis 440 € HT par mois pour toute l’institution.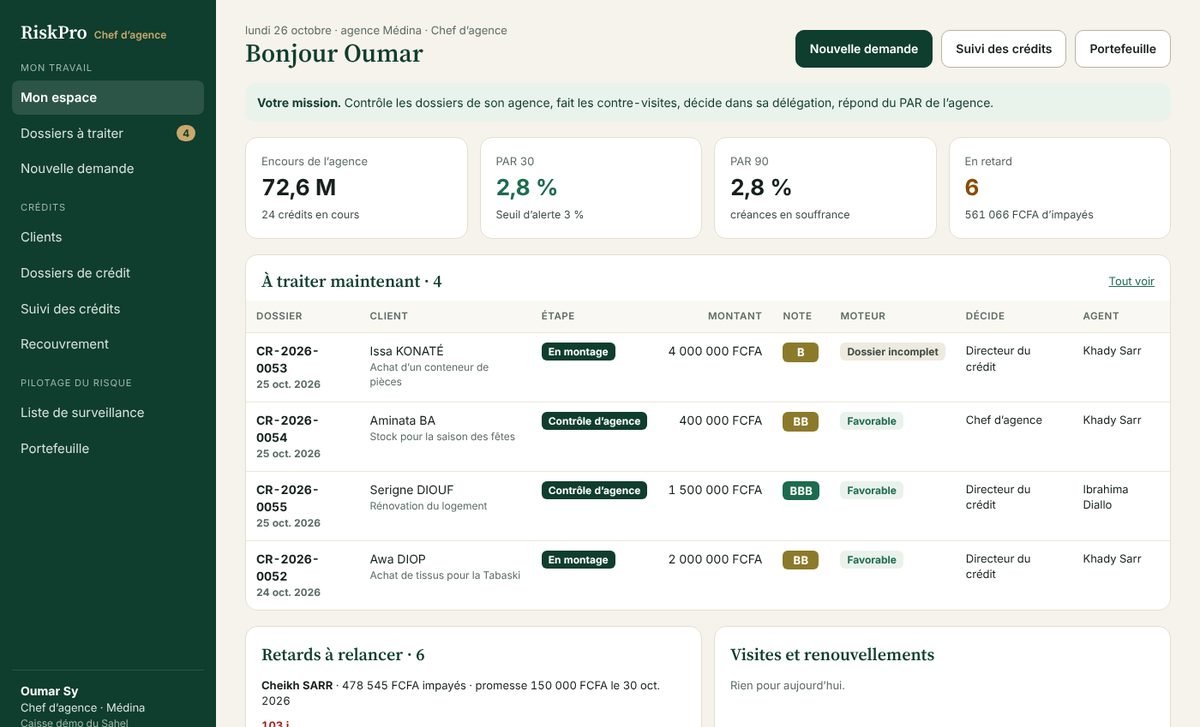
Chacun voit ses modules. Personne ne voit ce qui ne le regarde pas.
Les droits sont vérifiés par le serveur, pas seulement cachés à l’écran. Un agent ne voit que ses clients, un chef d’agence que son agence. Les cumuls de rôles contraires à la séparation des fonctions sont refusés.
Ses clients, ses demandes, ses visites, ses retards à relancer et ses promesses de paiement. Sur téléphone, sur le terrain.
Contrôle et contre-visite, décision dans sa délégation, PAR de l’agence et de chaque agent.
Bureau de crédit, analyse financière, grille de score, mémo et avis motivé.
Avis indépendant, liste de surveillance, provisions, IFRS 9, stress tests, limites.
Ordre du jour, vote signé, quorum, procès-verbal.
Conditions préalables, décaissement, saisie et import des remboursements.
Crédits au-delà de 90 jours, contentieux, passage en perte avec quatre yeux.
Validation des clients à risque, journal infalsifiable, politique de crédit approuvée par le conseil.
Une décision automatique, motivée, que l’agent peut expliquer au client.
- Règles éliminatoires : impayé en cours, limite réglementaire par bénéficiaire et par groupe, taux d’usure.
- Capacité de remboursement selon le profil : salarié, activité sans comptabilité (méthode microfinance, mois le plus faible), entreprise (DSCR).
- Score par segment, probabilité de défaut, note sur une échelle maîtresse de AAA à D.
- Favorable, sous conditions ou défavorable, avec les motifs, ce qui améliorerait le dossier et un message prêt à lire au client.
- Simulateur : « et si on prêtait 1,5 M sur 18 mois ? »
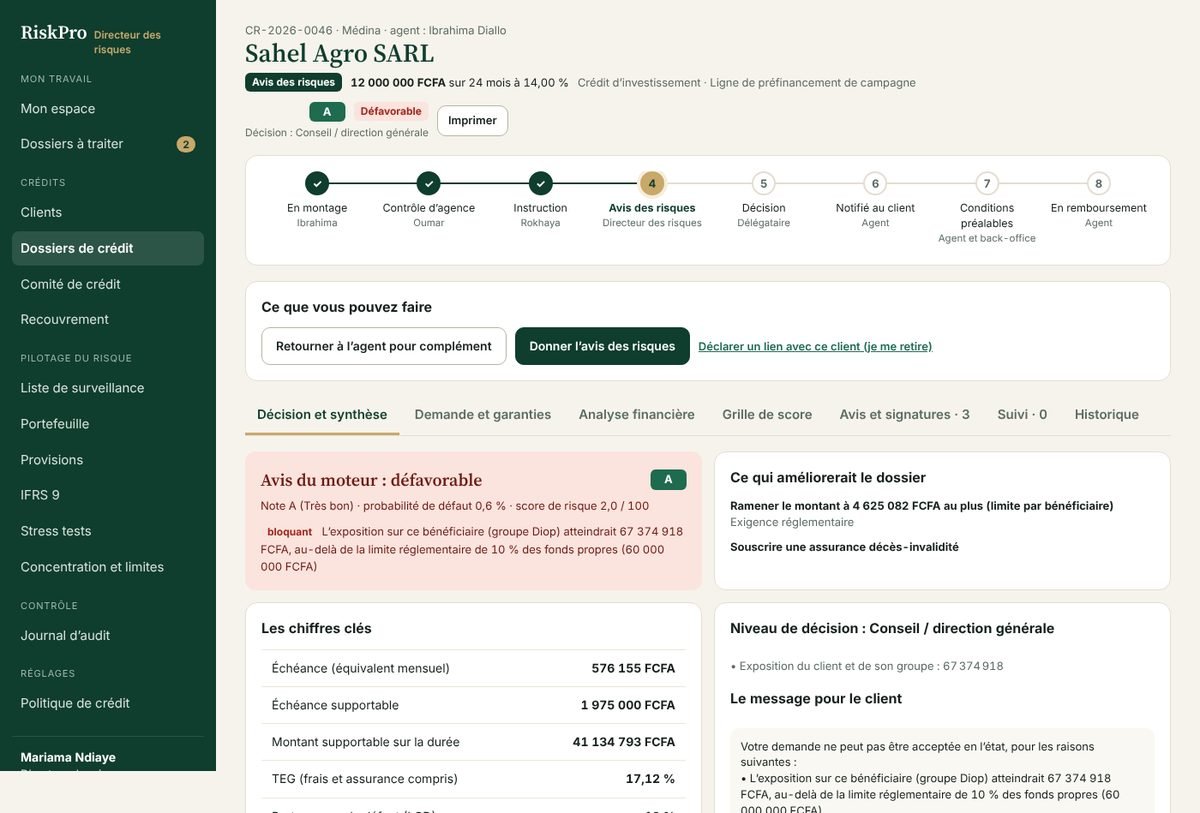
Le fil d’Ariane du dossier, et une signature à chaque étape.
Chaque passage est daté et signé. Un avis signé ne se modifie plus : chaque signature porte l’empreinte de la précédente.
Délégations
Le niveau de décision se calcule sur l’exposition du client et de son groupe, demandes en cours comprises : on ne fractionne pas un crédit pour passer sous une délégation.
Séparation des fonctions
On ne décide pas un dossier qu’on a monté. On ne décaisse pas un crédit qu’on a décidé. On se retire d’un dossier avec lequel on a un lien.
Dérogations tracées
Une décision contraire à l’avis du moteur exige un motif écrit, visible du directeur des risques et de l’audit.
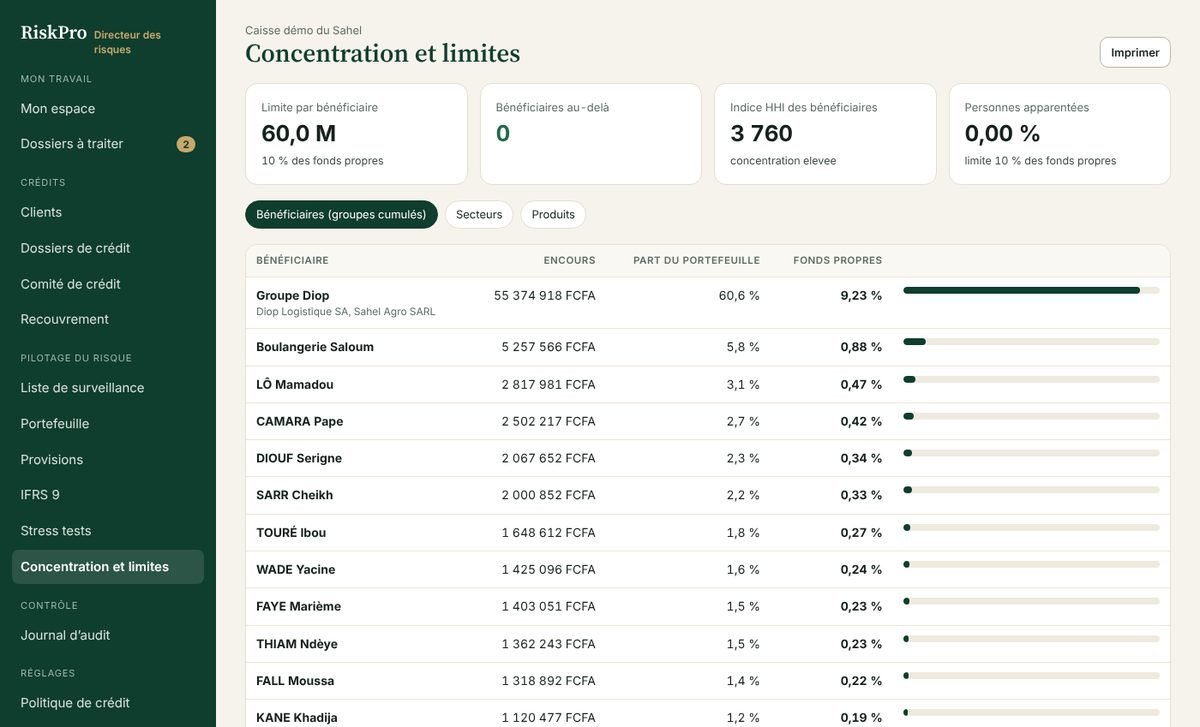
La direction voit le risque, pas seulement l’encours.
- PAR 1, 30, 90 et 180 calculés sur le capital restant dû, par agence et par agent.
- Provisions selon votre référentiel (UMOA microfinance et banques, CEMAC, Maroc, Tunisie, RD Congo, UE), avec contagion et garanties déductibles.
- IFRS 9 : stages, pertes attendues pondérées par scénarios, actualisées.
- Stress tests, concentration par bénéficiaire, groupe, secteur et produit, personnes apparentées.
- Cohortes de décaissement et liste de surveillance.
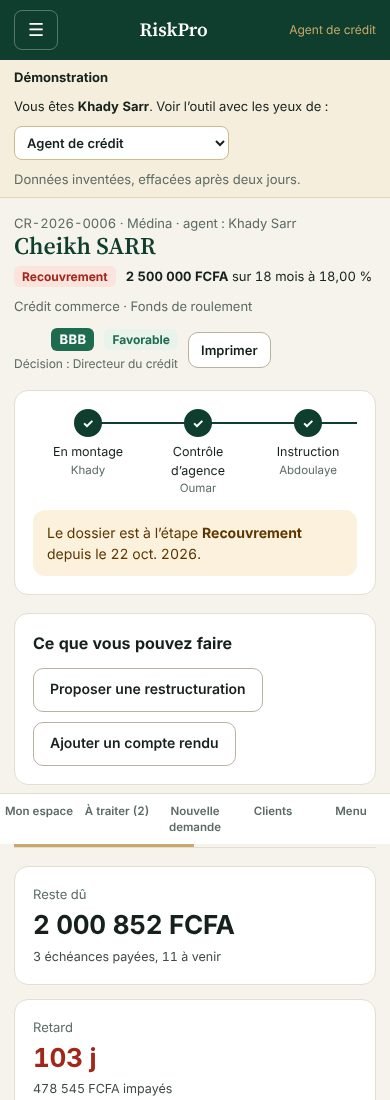
L’agent emporte son portefeuille dans sa poche.
Le même outil sur téléphone et sur ordinateur : la fiche du client, ses échéances, ses retards, le compte rendu de la visite et la promesse de paiement, saisis devant le client.
- Agences, utilisateurs et dossiers sans limite
- Toutes les fonctions, tous les métiers
- Référentiels réglementaires et mises à jour
- Assistance par MAS_DATA Solution
- 30 jours d’essai, sans carte bancaire, sans engagement
Questions fréquentes
Les taux réglementaires sont-ils à jour ?
Les référentiels sont livrés pour l’UMOA, la CEMAC, le Maroc, la Tunisie, la RD Congo et l’Union européenne. Chaque taux porte sa source ; ceux marqués « à vérifier » doivent être confirmés par l’institution sur le texte en vigueur, et l’institution peut tout ajuster.
Qui peut modifier la politique de crédit ?
Le directeur des risques la propose ; le conseil ou la direction générale l’approuve. Rien ne change sans ces deux signatures.
Peut-on reprendre nos crédits en cours ?
Oui. Les remboursements s’importent depuis votre logiciel bancaire (numéro, date, montant) : retards, PAR et provisions se recalculent aussitôt.
Où sont hébergées les données ?
En Europe (Francfort et Irlande), chiffrées en transit. Pour les institutions de l’UMOA, une sauvegarde dans la zone peut être organisée pour répondre à la réglementation : parlons-en.
Existe-t-il une version hors ligne ?
Oui, RiskPro 2.1 fonctionne sans internet dans un navigateur, avec le même moteur de risque.
Voyez l’outil avec les yeux de chaque métier.
La démonstration est une microfinance inventée : trois agences, une soixantaine de crédits, un compte par métier.